
亚马逊砸1亿美元自建机器人工厂,2028年投产摆脱对外采购依赖
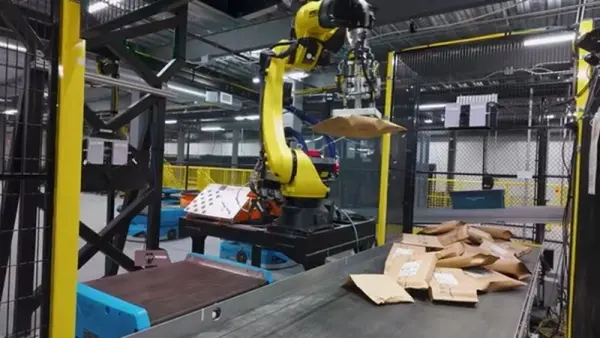
10月7日,亚马逊宣布投资超过1亿美元,在美国印第安纳州新建一座自动化机器人工厂,预计2028年投产。新工厂将自研自造Sparrow分拣臂与Proteus搬运底盘,整机专供北美仓储网络。建成后,亚马逊全球机器人制造中心增至4座,形成从设备自研、自产到部署的完整闭环。
两个机型值得单独看。Sparrow是分拣机械臂,负责识别、抓取、分拨不同规格的商品,把过去依赖人工的仓内分拣环节机器化;Proteus则是自主移动搬运机器人,能在仓库中自主导航、搬运整托货物,并与人协同作业。两款设备覆盖仓内最高频的两类体力劳动。
自建工厂的账本逻辑清晰。第三方采购模式下,一台工业机器人从下单到部署动辄6-12个月,价格谈判与产能排期都受制于供应商;自产模式下,设备迭代节奏与仓储网络的扩张节奏直接对齐。北美履约中心数量庞大,按百万台级设备需求测算,自产带来的规模降本空间可观。
行业背景是仓储机器人市场的高增长。亚马逊目前在全球部署的机器人数量已超过75万台,是全球最大的工业机器人使用方之一。从买家变成买家兼卖家,中间省下的每一层差价,都直接进入履约成本的下降通道。
对跨境电商卖家的影响分两层。第一层是时效——机器人工厂投产后,北美仓网的分拣与搬运效率提升,配送时效与稳定性随之改善,旺季爆仓的缓冲能力增强。第二层是成本——履约效率提升通常伴随FBA费率结构的长期优化空间,但短期内旺季附加费(10月15日起征收)不会因此下调。
竞对也在加码。DHL与纽约大学联合报告将今年全球商品贸易增速预期从3.6%上调至4.6%,AI服务器、高阶芯片及网络硬件需求激增贡献了一季度全球货物贸易增长的76%;物流侧的自动化竞赛已经从电商巨头扩散到三方物流网络。
硬件自研自产这条路径,亚马逊已经从服务器芯片(Graviton与Trainium)走到了仓储机器人。每一次下场自造,都把一个外部供应商市场变成内部成本中心。印第安纳的工厂2028年才投产,但竞争的钟摆已经开始摆动。
当最大买家开始自己造,卖铲子的人要先算一笔账。
仓储自动化的行业坐标同样值得对照。全球工业机器人年安装量长期在50-60万台区间,亚马逊一家的在役机器人数量已超过75万台,相当于全球年安装量的1.2倍以上。当单一买家把采购量做到这个体量,自建产线的临界点自然到来——这是制造业规律在电商物流场景的复现。
竞对侧的动作也在加密。特斯拉得州Optimus机器人工厂施工进度曝光,预计当月完成钢结构施工;国内仓配机器人厂商的出海订单持续增长,跨境电商履约网络成为工业机器人的最大增量场景之一。从采购到自造,亚马逊把护城河从软件系统挖到了硬件产线。(98出海综合报道)